Cuando eres autónomo societario, es decir, administrador o socio de tu propia empresa y cotizas en el Régimen Especial de Trabajadores Autónomos por esa condición, el banco se encuentra con un perfil híbrido que no encaja del todo ni en la casilla de «asalariado» ni en la de «autónomo tradicional». Cobras una nómina mensual, como un trabajador por cuenta ajena, pero esa nómina la paga una empresa que, en la práctica, controlas tú. Esa particularidad hace que las entidades pidan una documentación distinta, y en algunos casos más exigente, para poder justificar tus ingresos ante una hipoteca.
Esta guía repasa qué documentación necesitas, qué mira exactamente el banco y cómo presentar tu caso de la forma más sólida posible.
1. Qué es exactamente un autónomo societario
Un autónomo societario es la persona que administra o participa de forma relevante en una sociedad (normalmente una S.L.) y que, por esa razón, está obligada a cotizar en el RETA en lugar de en el Régimen General, aunque perciba una nómina mensual de la empresa.
Por qué el banco lo trata de forma distinta a un asalariado normal:
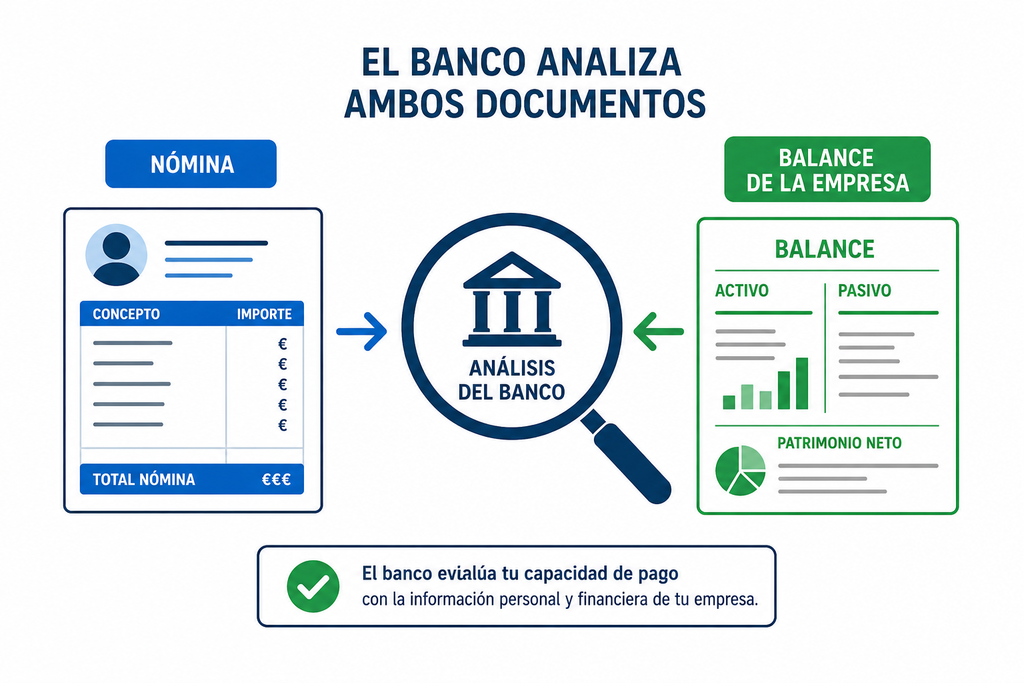
- Aunque recibas una nómina como cualquier empleado, el banco sabe que tú mismo (o junto a otros socios) decidís el importe de esa nómina, lo que reduce la independencia de esa cifra como indicador de ingresos «externos» y objetivos.
- La solvencia de tu nómina está directamente ligada a la salud financiera de la empresa, así que el banco tiende a analizar también las cuentas de la sociedad, no solo tu nómina personal.
2. Documentación que suele pedir el banco
Además de la documentación estándar de cualquier solicitud de hipoteca (que repasamos en detalle en nuestra guía sobre documentos que más rechazan los bancos), un autónomo societario debe preparar:
- Últimas nóminas (normalmente 3 a 6 meses), igual que un asalariado.
- Contrato o certificado de la relación laboral con la sociedad, indicando el cargo y la fecha de inicio.
- Certificado de estar al corriente de pago con la Seguridad Social, referido a la cotización como autónomo societario.
- Declaración de la renta de los últimos 1-2 ejercicios, para contrastar la nómina declarada con lo efectivamente tributado — puedes ver qué mira exactamente el banco de este documento en nuestra guía sobre declaración de la renta y hipoteca.
- Cuentas anuales de la sociedad (balance y cuenta de resultados) de los últimos 1-2 ejercicios, depositadas en el Registro Mercantil.
- Vida laboral para acreditar la antigüedad de la cotización en el régimen correspondiente.
- Escrituras de constitución y de poderes, si el banco necesita verificar tu porcentaje de participación y capacidad de representación de la sociedad.
3. Qué analiza el banco más allá de la nómina
La estabilidad y solvencia de la empresa
El banco no se conforma con ver que tu nómina llega puntual: analizará si la sociedad genera beneficios de forma recurrente, si tiene deudas relevantes y si su facturación es estable o creciente. Una empresa con pérdidas o muy endeudada puede hacer dudar al analista de riesgos sobre la sostenibilidad futura de tu nómina, aunque esta se haya pagado sin incidencias hasta ahora.
La coherencia entre nómina, cotización y resultado de la empresa
Es habitual que los autónomos societarios ajusten su nómina según la marcha del negocio, a veces por motivos de optimización fiscal. El banco se fijará en si esa nómina es coherente con el tamaño y los resultados de la empresa: una nómina alta en una empresa con ingresos modestos, o muy baja en una empresa con beneficios elevados, puede generar preguntas adicionales durante el análisis.
Tu porcentaje de participación en la sociedad
Cuanto mayor sea tu participación (y por tanto tu capacidad de decidir sobre la propia nómina), más peso dará el banco al análisis de la empresa en su conjunto, en lugar de tratarte como un asalariado estándar. Con participaciones minoritarias y sin capacidad real de decisión, algunas entidades pueden ser algo más flexibles.
4. ¿Cuentan los dividendos como ingreso?
Es la duda más frecuente entre quienes se pagan una nómina baja y reparten el resto como dividendos, y la respuesta corta es: a veces, y nunca al mismo nivel que la nómina.
Los bancos son reticentes a computarlos porque un dividendo depende de que haya beneficio y de que la junta acuerde repartirlo, así que no es un ingreso garantizado ni periódico. Cuando los aceptan, suelen aplicar estas condiciones:
Que sean recurrentes. Un reparto aislado no cuenta. La entidad querrá ver dividendos en al menos los dos o tres últimos ejercicios, de importe similar.
Que estén declarados. Deben figurar en tu declaración de la renta como rendimientos del capital mobiliario, y cuadrar con las cuentas anuales depositadas.
Que se computen con descuento. Es habitual que el banco solo reconozca una parte, a menudo en torno a la mitad, o que los promedie entre los ejercicios disponibles en lugar de tomar el último.
La conclusión práctica: si sabes que vas a pedir hipoteca en uno o dos años, conviene valorar con tu asesor si compensa subir la nómina durante ese periodo, aunque fiscalmente sea menos eficiente. Una nómina estable pesa mucho más en el análisis de riesgos que un dividendo alto pero irregular.
5. Diferencias frente al autónomo persona física
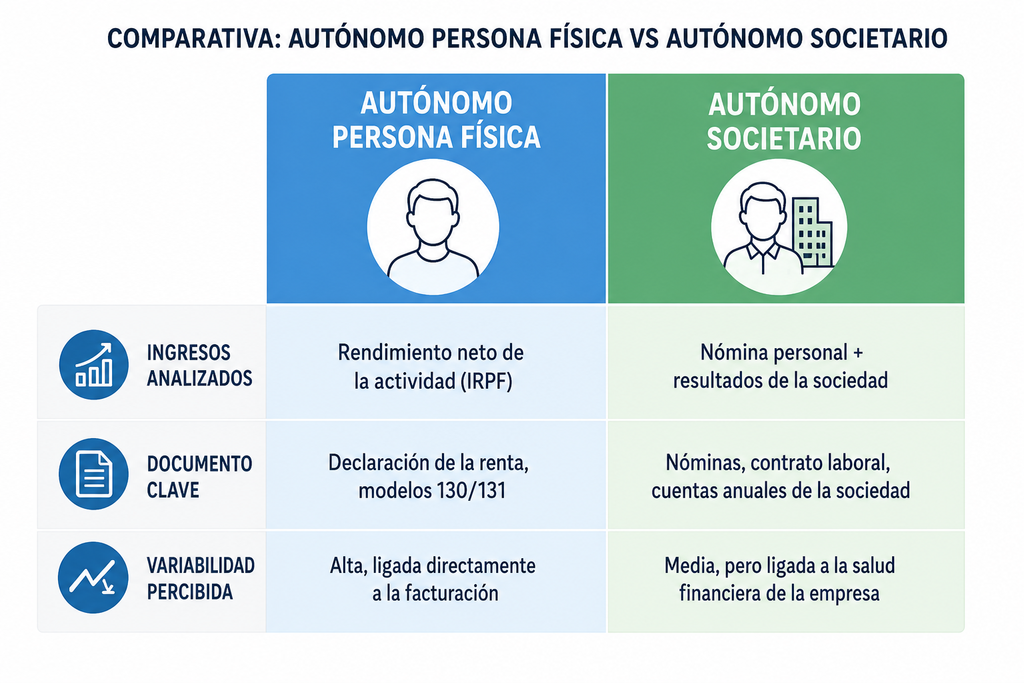
| Aspecto | Autónomo persona física | Autónomo societario |
|---|---|---|
| Ingresos que analiza el banco | Rendimiento neto de la actividad (IRPF) | Nómina personal + resultados de la sociedad |
| Documento clave | Declaración de la renta, modelos 130/131 | Nóminas, contrato laboral, cuentas anuales de la sociedad |
| Variabilidad percibida | Alta, ligada directamente a la facturación | Media, pero ligada a la salud financiera de la empresa |
| Antigüedad valorada | Antigüedad como autónomo | Antigüedad como autónomo + antigüedad de la sociedad |
6. Cómo reforzar tu solicitud si eres autónomo societario
- Mantén una nómina estable y coherente Mantén una nómina estable y coherente durante al menos los 12-24 meses previos a la solicitud. Subirla de golpe dos meses antes de pedir la hipoteca es contraproducente: el banco lo detecta al cruzar las nóminas con la declaración de la renta y con las cuentas de la sociedad, y en lugar de mejorar tu perfil genera dudas sobre si el aumento es real o está hecho a medida de la operación.
- Cuida que las cuentas de la sociedad estén depositadas y en orden, con resultados positivos si es posible, ya que el banco las revisará como parte del análisis.
- Reduce el endeudamiento tanto personal como de la empresa, si la sociedad tiene préstamos o líneas de crédito relevantes, ya que también influyen en cómo se percibe la solidez del negocio.
- Aporta un informe o memoria explicativa si tu empresa ha tenido un año atípico (una inversión puntual, un cliente que se retrasó en pagar), para que el banco entienda que no es una tendencia estructural.
- Compara varias entidades, ya que no todos los bancos analizan igual a los autónomos societarios; algunos tienen departamentos de banca de empresas más habituados a este tipo de perfiles y pueden resultar más ágiles.
Conclusión
Ser autónomo societario añade una capa de complejidad a la hora de justificar ingresos ante el banco, porque la nómina por sí sola no cuenta toda la historia: la entidad querrá entender también la salud financiera de la sociedad que hay detrás.
Preparar con antelación tanto la documentación personal (nóminas, cotización, declaración de la renta) como la de la empresa (cuentas anuales, situación de deudas) es la mejor forma de presentar un perfil sólido y evitar sorpresas durante el análisis de riesgos.
Y antes de nada, calcula qué cuota encaja con la nómina que te estás pagando hoy: es la cifra sobre la que el banco va a trabajar, no la facturación de la sociedad.