
Cuando un autónomo pide una hipoteca, el banco no analiza una nómina: analiza tu declaración de la renta. Es el documento que más pesa en el estudio de riesgo, porque en él la entidad ve, con el sello de Hacienda, cuánto ganas realmente y si esa cifra es estable o va a la baja. Entender qué mira exactamente el banco en tu IRPF te permite prepararte con tiempo, en lugar de descubrirlo cuando ya has presentado la solicitud.
Por qué la renta pesa tanto más que en un asalariado
Un trabajador por cuenta ajena demuestra ingresos con la nómina y el contrato. Un autónomo no tiene ese respaldo, así que el banco necesita otra fuente fiable y verificable: la declaración de la renta presentada ante la Agencia Tributaria. A diferencia de una factura o un extracto bancario, el IRPF no lo puedes maquillar sin consecuencias fiscales, y eso lo convierte en el documento de referencia para calcular tu capacidad de pago real.
Por eso la mayoría de entidades piden las declaraciones de los dos últimos ejercicios completos, y algunas se fijan también en el histórico de tres años si el perfil es ajustado. No se mira un año aislado: se mira la tendencia.
Qué casillas revisa el analista de riesgos
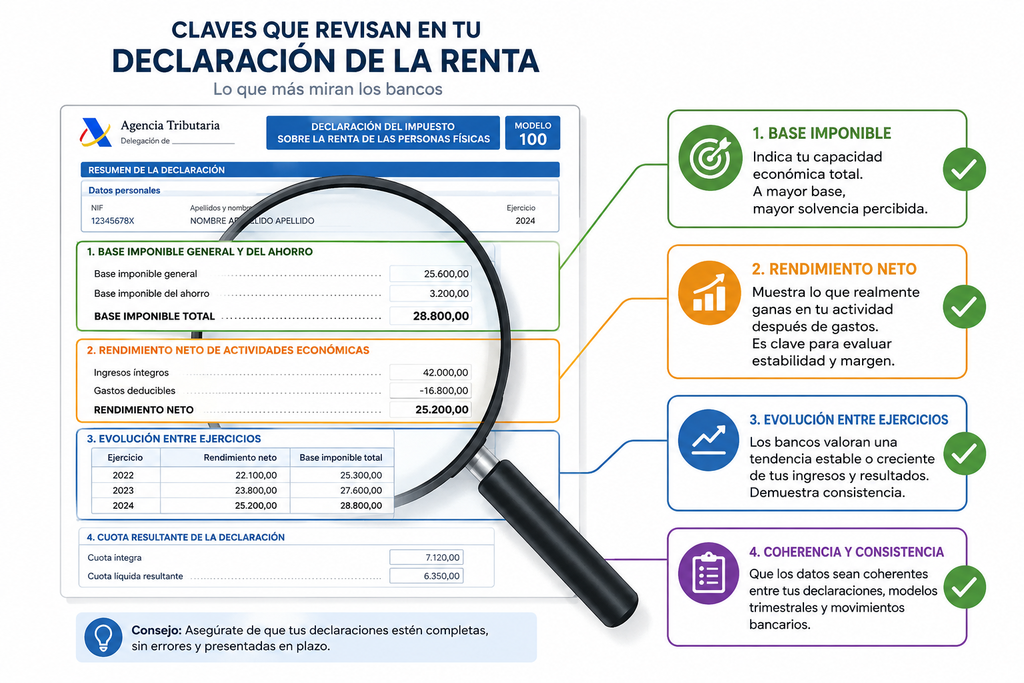
El banco no lee tu declaración de la renta de arriba a abajo como lo harías tú. Se centra en unos puntos muy concretos:
| Qué mira el banco | Por qué le importa | Qué significa para ti |
|---|---|---|
| Base imponible general | Es la cifra sobre la que calcula tu ratio de endeudamiento | No cuenta tu facturación bruta, sino esta |
| Rendimiento neto de la actividad | Refleja lo que ganas de verdad tras gastos deducibles | Deducir mucho te baja impuestos y también capacidad de pago |
| Evolución entre ejercicios | Busca tendencia, no una foto puntual | Si cae de un año a otro, prepara una explicación documentada |
| Coherencia con los modelos 130 y 131 | Cruza los pagos fraccionados con la renta anual | Un desajuste llamativo genera dudas sobre tu contabilidad |
| Retenciones e ingresos a cuenta | Verifica que la actividad está activa y al corriente | Ten los justificantes localizados antes de la primera reunión |
El dilema de «declarar poco para pagar menos impuestos»
Es habitual que un autónomo maximice gastos deducibles para reducir la factura fiscal. Fiscalmente tiene sentido, pero tiene un coste a la hora de pedir hipoteca: el banco solo puede prestar en función de lo que declaras, no de lo que realmente ingresas en tu cuenta. Si sabes que en uno o dos años vas a solicitar una hipoteca, conviene valorar con tu asesor si merece la pena ajustar esa estrategia con antelación, para que tu rendimiento neto refleje mejor tu capacidad real de pago.
Ten presente el calendario de la campaña de la renta
La campaña de la renta se abre habitualmente en abril y se extiende hasta finales de junio del año siguiente al ejercicio fiscal (por ejemplo, la Renta 2025 se presentó entre el 8 de abril y el 30 de junio de 2026, con domiciliación de pago hasta el 25 de junio). Si vas a iniciar el proceso hipotecario, comprueba las fechas exactas de la campaña en curso en la Sede Electrónica de la Agencia Tributaria, ya que si aún no has presentado tu última declaración o necesitas el justificante, es el primer documento que debes reunir antes de acudir al banco.
Como autónomo, estás obligado a presentar la declaración con independencia del resultado, incluso si te sale a devolver o si tus ingresos son bajos. No hacerlo, o hacerlo tarde, puede retrasar semanas la aprobación de tu hipoteca.
Cómo afecta el Euríbor actual a lo que el banco te exige
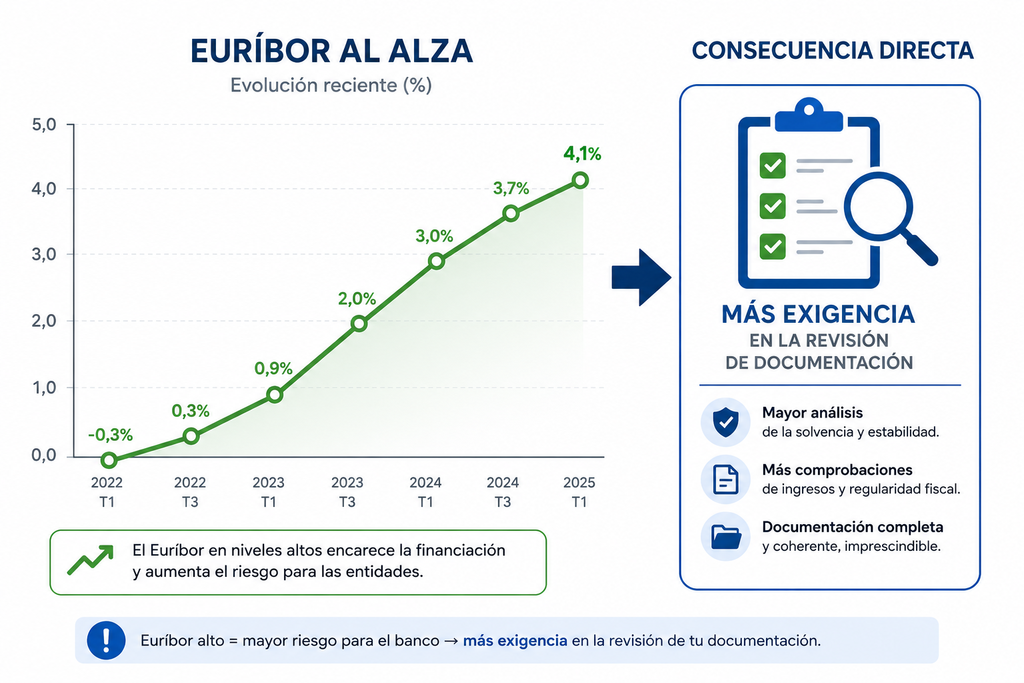
El momento del Euríbor también condiciona la exigencia sobre tu declaración. Cuando el índice sube, las cuotas variables se encarecen y los bancos aplican un margen de prudencia mayor al calcular tu ratio de esfuerzo, es decir, la proporción entre la cuota mensual y tus ingresos netos.
En la práctica eso significa que, con tipos al alza, una renta declarada sólida y estable te da más margen para que la operación salga adelante sin que te impongan un diferencial más alto o te bajen el porcentaje de financiación. Con tipos a la baja, el mismo perfil encuentra menos resistencia.
Puedes consultar el nivel actual del índice y cómo se traduce en tu cuota en nuestra guía sobre el Euríbor y tu hipoteca.
Deducción por hipoteca si trabajas desde casa
Un matiz que muchos autónomos desconocen: si ya tienes una hipoteca anterior a 2013 con derecho a deducción estatal (15% sobre un máximo de 9.040 € pagados en el año) y trabajas desde tu vivienda habitual deduciendo parte de los suministros o la amortización como gasto de la actividad, Hacienda puede cuestionar que esa vivienda sea al 100% tu residencia habitual a efectos de la deducción. La forma más segura de evitar problemas es aplicar la deducción hipotecaria solo sobre la parte de la vivienda que no declaras como espacio de trabajo.
Cómo preparar tu declaración antes de pedir la hipoteca
- Revisa que tus dos últimas declaraciones estén presentadas y con el sello o justificante de la Agencia Tributaria.
- Comprueba que el rendimiento neto declarado sea, a ser posible, estable o creciente respecto al año anterior.
- Ten a mano los modelos 130 (pagos fraccionados) y 303 (IVA) de los últimos trimestres: el banco los cruzará con tu IRPF.
- Si tu rendimiento ha bajado por una causa puntual y justificable, prepara una explicación por escrito con la documentación que la respalde.
- Habla con tu asesor fiscal con uno o dos años de antelación si sabes que vas a pedir hipoteca, para no llegar con una base imponible artificialmente baja.
La declaración de la renta no es un trámite más dentro del proceso hipotecario: es, junto con la antigüedad como autónomo, el documento que más condiciona si el banco te aprueba la operación y en qué condiciones. Cuanto antes la tengas ordenada y coherente con el resto de tu documentación fiscal, más fácil será todo lo que viene después.
Y si quieres saber qué cuota soporta tu rendimiento neto declarado, haz el cálculo antes de pedir cita en el banco.