
Cuando pides una hipoteca siendo autónomo, el banco no se conforma con tu declaración de la renta anual. También te va a pedir los modelos 130 o 131 de los últimos trimestres, y va a cruzarlos con lo declarado en el IRPF. Si esos números no cuadran, el analista de riesgos lo detecta enseguida. Aquí te explicamos qué son estos modelos, en qué se diferencian y por qué son una pieza clave de tu documentación hipotecaria.
Qué son el modelo 130 y el modelo 131
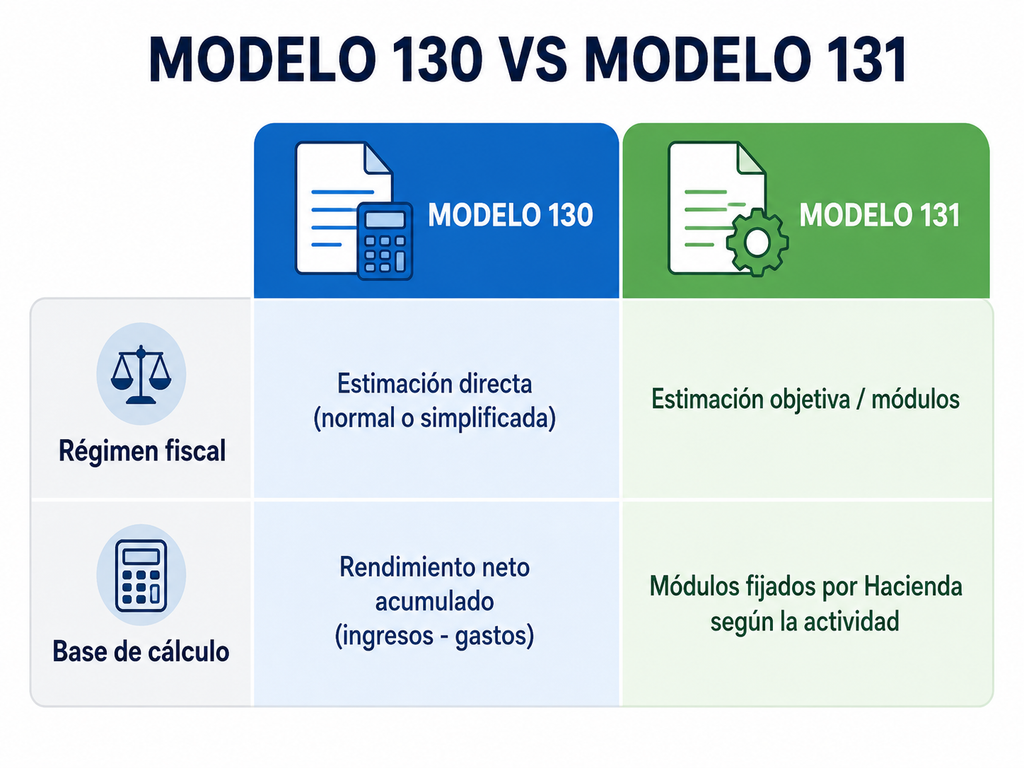
Ambos son autoliquidaciones trimestrales de pagos fraccionados a cuenta del IRPF: es decir, dinero que adelantas a Hacienda cada trimestre para que la declaración de la renta anual no te suponga un pago elevado de golpe. La diferencia entre ambos está en el régimen fiscal del autónomo:
| Aspecto | Modelo 130 | Modelo 131 |
|---|---|---|
| Régimen fiscal | Estimación directa (normal o simplificada) | Estimación objetiva / módulos |
| Quién lo presenta | La mayoría de autónomos | Actividades limitadas y menos habituales |
| Base de cálculo | Rendimiento neto acumulado (ingresos – gastos) | Módulos fijados por Hacienda según la actividad |
| Frecuencia | Trimestral (abril, julio, octubre, enero) | Trimestral (abril, julio, octubre, enero) |
Los dos se presentan cuatro veces al año (en abril, julio, octubre y enero) y lo pagado en ellos se resta del resultado final de la declaración de la renta.
Por qué el banco los pide si ya tiene tu declaración de la renta
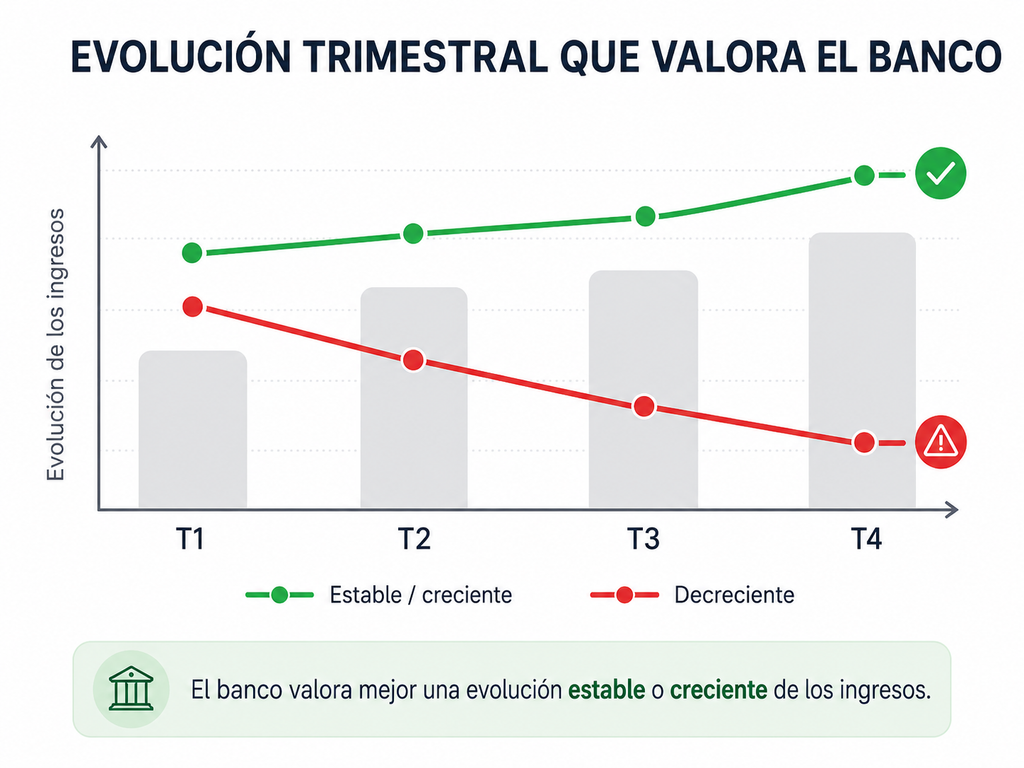
La declaración de la renta te da una foto del año anterior, pero un banco quiere saber cómo está yendo el año en curso. Ahí es donde entran el modelo 130 o 131: son la prueba más reciente y oficial de que tu actividad sigue activa y de cómo evolucionan tus ingresos trimestre a trimestre.
Por eso, en la mayoría de solicitudes de hipoteca para autónomos, la documentación estándar incluye:
- Las dos últimas declaraciones de la renta completas.
- Los últimos 2-4 trimestres del modelo 130 o 131 presentados.
- En algunos casos, también el IVA trimestral (modelo 303) para contrastar cifras de facturación.
Qué mira exactamente el banco en el modelo 130/131
No basta con presentarlo: el banco analiza el contenido con dos preguntas en mente.
- ¿El rendimiento neto trimestral es coherente con la renta anual declarada? Si en tu última declaración de la renta figura un rendimiento neto muy distinto al que se deduce de sumar tus modelos 130 del año, el analista pedirá explicaciones antes de seguir adelante.
- ¿La tendencia es estable o creciente? Un modelo 130 que muestra beneficios cayendo trimestre a trimestre es una señal de alerta, aunque tu declaración del año anterior fuera buena. El banco quiere ver que el negocio sigue funcionando ahora, no solo que funcionó bien hace meses.
El error más común: minimizar el rendimiento neto
Muchos autónomos ajustan gastos deducibles en el modelo 130 para reducir el pago fraccionado trimestral, igual que hacen en la renta anual.
Es una práctica fiscal legítima, pero tiene el mismo efecto que ya vimos con la declaración de la renta: un rendimiento neto bajo reduce lo que el banco reconoce como tu capacidad de pago real, aunque tu facturación bruta sea alta y tu cuenta corriente lo demuestre.
Si sabes que vas a solicitar una hipoteca en los próximos trimestres, conviene hablar con tu asesor fiscal para valorar si merece la pena moderar esa estrategia durante ese periodo, de forma que el modelo 130 refleje un rendimiento más alineado con tus ingresos reales.
Este rendimiento neto declarado es, además, la misma cifra base que el banco usará para calcular tu ratio de endeudamiento, así que cuidar su coherencia trimestre a trimestre tiene un efecto directo en cuánto te presta la entidad.
Qué pasa si estás exento de presentar el modelo 130
Si más del 70% de tus ingresos profesionales ya llevan retención de IRPF, puedes estar exento de presentar el modelo 130. En ese caso, el banco no podrá pedírtelo porque no existe, pero sí te exigirá otros justificantes equivalentes: facturas con retención, certificado de retenciones o extractos que demuestren esa proporción de ingresos ya retenidos. Es importante aclarar esta situación desde el principio con el gestor de tu hipoteca para que no interprete la ausencia del modelo como una documentación incompleta.
Para saber si te aplica, haz el cálculo con los datos del año anterior: suma la facturación que emitiste con retención y divídela entre tu facturación profesional total. Si el resultado supera el 70%, estás exento.
Ten en cuenta dos matices. El primero, que la exención solo afecta a actividades profesionales, no a las empresariales. El segundo, que si tu proporción de ingresos con retención baja por debajo de ese umbral, vuelves a estar obligado a presentarlo desde el trimestre siguiente. Si has cambiado de situación a mitad de año, explícaselo al banco antes de que lo detecte él.
Consejo práctico antes de presentar tu solicitud
Antes de entregar tu documentación al banco, revisa tú mismo la coherencia entre tus últimos modelos 130 o 131 y tu última declaración de la renta. Si detectas un desajuste importante, prepara una explicación breve y, si es posible, un informe de tu asesor fiscal que lo justifique (por ejemplo, un gasto extraordinario puntual o un cambio de actividad). Llegar con esa explicación ya preparada evita retrasos y transmite al banco que tienes tu situación fiscal bajo control, algo que pesa a tu favor en el análisis de riesgo.
En definitiva, el modelo 130 o 131 no es solo un trámite trimestral con Hacienda: es, junto a la declaración de la renta, el documento que el banco usa para comprobar que tu negocio sigue siendo solvente hoy, no solo el año pasado.
Y si quieres ver qué cuota soporta el rendimiento neto que estás declarando cada trimestre, calcúlalo con tus propias cifras.